Războiul din Ucraina, războiul dintre Statele Unite, Israel și Iran, declanșat la 28 februarie 2026, ofensiva houthi asupra coastei yemenite, tensiunea permanentă din jurul Taiwanului, militarizarea progresivă a Indo-Pacificului și eroziunea arhitecturii de control al armamentului sunt, în mod obișnuit, analizate separat, front cu front. Privite împreună cu ceea ce se întâmplă simultan în fabrici, bugete publice, șantiere navale, lanțuri de aprovizionare cu materii prime și piețele de capital, ele conturează un tipar comun, susținut de date, dar unul inegal: nu toate marile puteri reconstruiesc capacitatea industrială în același ritm sau din același motiv. Europa, Turcia, Rusia, o parte a Indo-Pacificului și, începând din 2026, anumite state din Orientul Mijlociu se mișcă vizibil în direcția extinderii capacității militare și industriale. Statele Unite gestionează un ciclu industrial matur, cu propriile blocaje. China avansează constant, pe o traiectorie de trei decenii, nu pe un șoc post-2022. Media globală ascunde tocmai această eterogenitate.
Aceasta nu este încă, în septembrie 2026, o economie mondială de război. Cifrele nu susțin o asemenea concluzie. Dar o parte importantă a sistemului internațional reconstruiește infrastructura industrială, fiscală și tehnologică necesară pentru a putea susține din nou conflicte militare de mare intensitate și de lungă durată. Diferența dintre cele două situații nu este una semantică. Este linia care separă pregătirea pentru pace prin forță de capacitatea reală de a transforma următoarea criză într-un conflict pe care marile puteri îl pot susține ani de zile.
2.887 de miliarde de dolari nu înseamnă încă o economie de război
Cheltuielile militare mondiale au ajuns în 2025 la 2.887 de miliarde de dolari, potrivit ultimului raport al Stockholm International Peace Research Institute — al 11-lea an consecutiv de creștere, cu un avans real de 2,9% față de 2024 și de 41% față de 2016. Ponderea în PIB-ul mondial a ajuns la 2,5%, prea puțin pentru a vorbi despre militarizarea economiei globale în sensul istoric al termenului, cu mult sub nivelurile la care au ajuns marile puteri beligerante în cel de-Al Doilea Război Mondial.
Recordul absolut poate crea, privit izolat, o imagine înșelătoare. Statele Unite au rămas cel mai mare buget militar din lume, cu circa 954 de miliarde de dolari, dar cheltuielile americane au scăzut cu 7,5% în termeni reali — în bună parte pentru că, în 2025, Washingtonul nu a mai aprobat noi pachete financiare suplimentare pentru Ucraina. În schimb, Europa a crescut cu 14%, la 864 de miliarde de dolari, iar Asia și Oceania cu 8,1%, la 681 de miliarde. Scoasă din calcul America, creșterea mondială a fost de 9,2%.
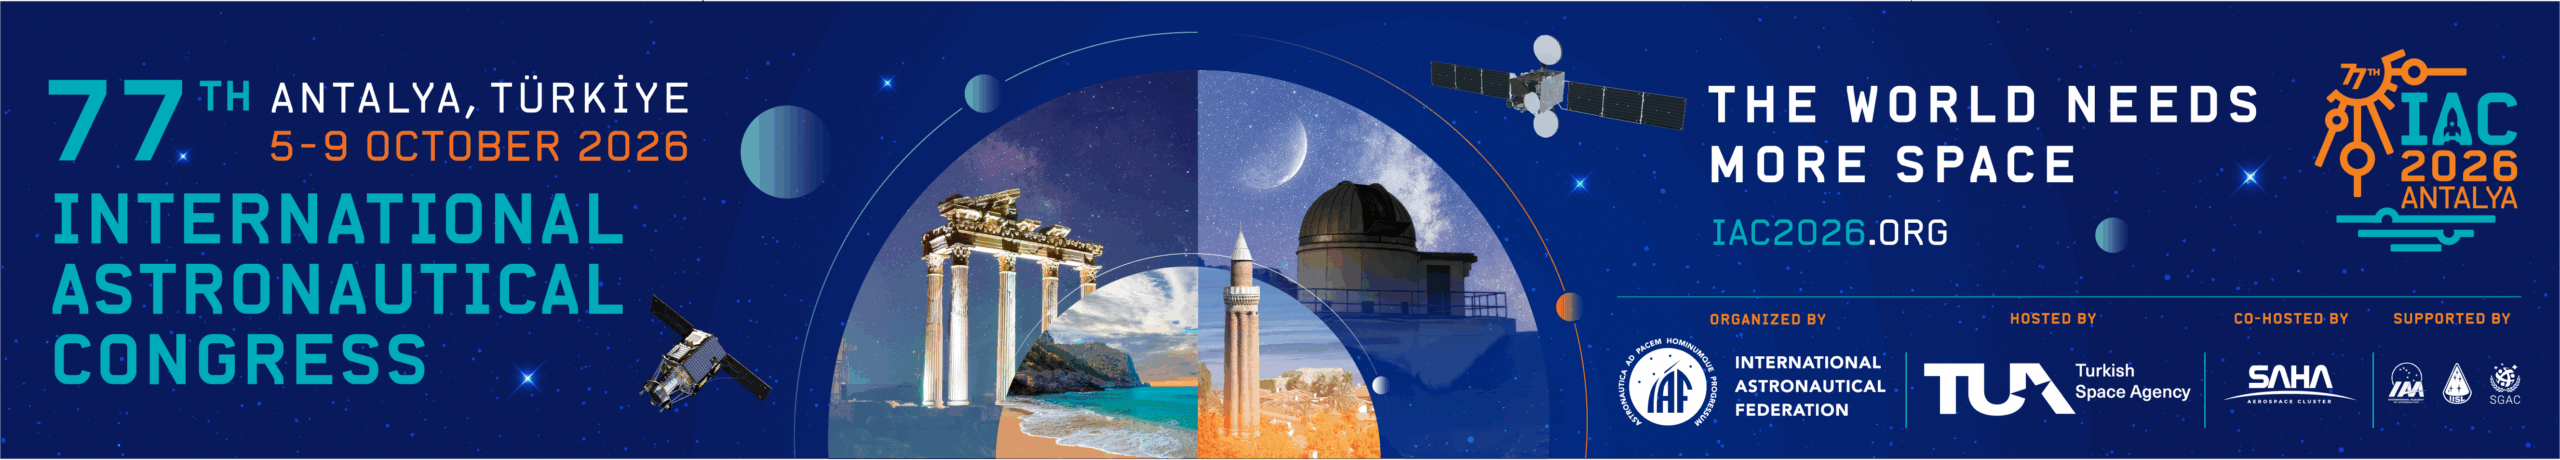
Nu asistăm, deci, la o mobilizare uniformă a planetei, ci la o rearanjare geografică a efortului militar, concentrată acolo unde posibilitatea unui conflict major a intrat deja în calculele strategice ale guvernelor: Europa, Rusia, Indo-Pacificul și, tot mai vizibil din 2026, Orientul Mijlociu.
Europa nu mai finanțează doar armate. Finanțează capacitatea de a produce
Schimbarea europeană rămâne cea mai relevantă pentru înțelegerea fenomenului. La summitul NATO de la Haga, din iunie 2025, aliații s-au angajat ca, până în 2035, să ajungă la investiții echivalente cu 5% din PIB: minimum 3,5% pentru cerințele militare de bază — o țintă dură, cu definiție restrânsă — și până la 1,5% pentru infrastructură critică, reziliență, rețele, pregătire civilă și baza industrială de apărare, o categorie construită deliberat cu contur mai elastic. Angajamentul va fi revizuit în 2029.
Tocmai elasticitatea acestei a doua componente a creat deja fricțiuni de raportare. Un raport citat de SOFX, bazat pe o analiză a unei cercetătoare de la SIPRI, explică de ce NATO susține că toți cei 32 de aliați au atins pragul de 2% din PIB în 2025, în timp ce metodologia strictă a SIPRI numără doar 23 din 32: diferența provine din metodologii și practici de contabilizare mai largi, asupra cărora SIPRI a avertizat că pot crea stimulente pentru „creative accounting” — fără ca acest lucru să fi fost demonstrat, caz cu caz, pentru fiecare dintre cele nouă state la care apare divergența. Important de reținut: acest risc de contabilizare elastică privește nucleul de 2%/5% deja negociat, nu înseamnă că întreaga țintă de 5% pentru 2035 e un simplu artificiu contabil — componenta de 3,5% rămâne o cerință fermă, cu definiție restrictivă.
Dincolo de procent, contează ce urmează să finanțeze acest efort. Cartea Albă pentru Apărarea Europeană – Readiness 2030 afirmă explicit că industria europeană nu poate produce în prezent sisteme militare în cantitățile și ritmul necesar, și cere stocuri strategice, extindere industrială, apărare aeriană și antirachetă, artilerie, muniții și capacități navale — inclusiv pentru „cele mai grave scenarii militare extreme”. După decenii în care multe state europene au menținut stocuri reduse și capacități industriale dimensionate pentru conflicte limitate, Bruxelles-ul urmărește acum explicit capacitatea de reaprovizionare într-o criză prelungită.
SAFE, instrumentul european de 150 de miliarde de euro, oferă împrumuturi pe termen lung pentru muniții, rachete, apărare aeriană și sisteme terestre. România are o alocare de aproximativ 16,7 miliarde de euro și a primit la 26 august 2026 prima tranșă, de 2,5 miliarde de euro. Este pentru prima dată când dimensiunea militară intră atât de vizibil în mecanismele comune de finanțare și politică industrială ale Uniunii.
Turcia: între reînarmare și mobilizare industrială
Un caz aparte este Turcia, care nu funcționează după logica unei economii de război, dar trece vizibil de la simpla majorare a achizițiilor militare la extinderea simultană a capacității industriale, autonomiei tehnologice și infrastructurii de reziliență. În prezentarea Programului Economic pe Termen Mediu 2027–2029, în septembrie 2026, vicepreședintele Cevdet Yılmaz a anunțat o majorare de 229% a „cheltuielilor de apărare”. Documentele și declarațiile publice disponibile nu explicitează însă suficient baza de calcul pentru ca procentul să poată fi echivalat cu o creștere de 229% a întregului buget militar anual — este, cert, cea mai mare majorare procentuală dintre cele șapte domenii prioritare ale programului, nu neapărat o triplare a bugetului de apărare în ansamblu. Pentru 2026, documentele bugetare oficiale prevedeau aproximativ 2.155 de miliarde de lire pentru apărare și securitate, inclusiv Fondul de Sprijin al Industriei de Apărare, iar povara cheltuielilor de apărare era estimată la 2,33% din PIB, potrivit Presidency of Strategy and Budget.
Direcția în care sunt împinse aceste resurse este relevantă pentru transformarea analizată aici. Ankara urmărește trecerea sistemelor dezvoltate intern către producție de serie și achiziție în volume mai mari, concomitent cu reducerea dependențelor externe. Documentele bugetare turce indică o rată de localizare a industriei de apărare de aproximativ 82% în 2025, cu o țintă de 85% până în 2028 — autonomie industrială în creștere, dar nu independență completă față de furnizorii externi, potrivit aceleiași surse.
Investițiile fizice, verificabile în rapoartele financiare ale companiilor, confirmă această direcție. ASELSAN construiește la Ankara Oğulbey Technology Base, o investiție de aproximativ 1,5 miliarde de dolari, destinată inclusiv producției în volume mari pentru arhitectura multistratificată de apărare aeriană Çelik Kubbe – „Domul de Oțel”. În primul semestru din 2026, compania și-a majorat cu 195% investițiile în producția de serie și extinderea capacității, până la 323 de milioane de dolari, a instalat 19 linii robotizate noi, iar backlog-ul i-a urcat cu 45%, la 23,2 miliarde de dolari — cifre confirmate identic în raportul companiei și în relatările independente ale presei de specialitate.
Alte proiecte industriale turcești rămân, deocamdată, la stadiul de declarații ale companiilor sau autorităților, neconfirmate independent. Roketsan afirmă că a inaugurat, în aprilie 2026, noi facilități pentru combustibili, focoase și tehnologii avansate la Lalahan, care ar urma să permită creșterea de cinci ori a capacității liniilor de producție de serie, inclusiv pentru sistemele SİPER, HİSAR și racheta balistică TAYFUN. În sectorul terestru, noua fabrică BMC din Ankara este proiectată, potrivit acelorași surse, pentru o cadență de până la opt tancuri Altay și zece vehicule blindate Altuğ pe lună — cifre de capacitate proiectată, nu de producție deja livrată.
Mai neobișnuit pentru o simplă politică de reînarmare este faptul că expansiunea industrială este însoțită de măsuri de reziliență civilă. În noiembrie 2025, Turcia și-a modificat regulamentul privind adăposturile, introducând cerințe pentru anumite clădiri noi și infrastructuri critice și prevăzând adaptarea unor stații și tuneluri de metrou pentru utilizare ca spații de protecție. Textul legislativ menționează explicit amenințările convenționale, nucleare, chimice și biologice.
Turcia nu a trecut, prin urmare, la o economie de război comparabilă cu Rusia: nu există raționalizare, conversie generalizată a producției civile sau subordonarea economiei naționale comenzilor militare. Dar cazul turc arată cât de mult se poate avansa între reînarmare și mobilizarea propriu-zisă de război. Ankara mărește simultan finanțarea, producția de serie, automatizarea, autonomia tehnologică și reziliența civilă — un exemplu relevant pentru teza centrală a acestei analize: statele nu cumpără doar mai multe arme, ci reconstruiesc capacitatea de a continua să le producă dacă o criză regională se prelungește.
Urmăriți fabricile, nu discursurile
Un buget militar poate fi modificat într-un singur exercițiu financiar. O fabrică nouă este altceva. În septembrie 2025, Rheinmetall a inaugurat la Unterlüß, în Saxonia Inferioară, o nouă fabrică de muniții, construită printr-o investiție de aproape 500 de milioane de euro. Compania estimează o capacitate de până la 350.000 de proiectile de artilerie anual după atingerea capacității maxime, în 2027: 25.000 în 2025, 140.000 în 2026, cu producție separată de motoare pentru rachete de artilerie. Complexul urmează să genereze până la 500 de locuri de muncă noi.
Unterlüß nu dovedește că Germania pregătește un război. Dovedește că Berlinul și industria germană consideră că cererea pentru muniție de calibru mare nu se va încheia odată cu următorul armistițiu. În raportul financiar pentru primul semestru din 2026, backlog-ul total al Rheinmetall ajunsese la 80,5 miliarde de euro, față de 56 de miliarde cu un an înainte. Separat de această cifră contabilă, directorul executiv Armin Papperger a declarat public — în intervenții publice și conferințe cu investitorii, nu în raportul financiar propriu-zis — ținta unui backlog de peste 100 de miliarde de euro până la finalul anului 2026. Distincția contează: una este cifra înregistrată contabil la 30 iunie, alta este ținta strategică anunțată de conducere pentru finalul anului — ambele reale, dar de natură diferită.
La Lockheed Martin, backlog-ul a atins în trimestrul al doilea din 2026 un record de aproximativ 230 de miliarde de dolari, inclusiv noul contract multianual pentru interceptoarele THAAD. Un backlog mare arată cerere contractată sau anticipată — nu dovedește automat livrare rapidă, capacitate industrială nouă, acces garantat la materii prime sau disponibilitate de forță de muncă calificată. Suma brută a acestor backlog-uri nu demonstrează, deci, singură transformarea — companiile au și structuri diferite, iar unele includ activități civile importante. Semnalul relevant este combinația dintre comenzi contractate multianual, investiții în capacitate upstream și presiunea politică pentru producție mai rapidă și în volume mai mari — o presiune declarată, nu întotdeauna deja tradusă în comenzi bugetate. Datele globale confirmă acest tipar la scară de industrie: veniturile primelor 100 de companii de armament au ajuns la 679 de miliarde de dolari în 2024, în creștere cu 5,9%, iar SIPRI notează explicit că mărimea backlog-urilor face probabile noi creșteri.
Gâtul de sticlă: nu fabrica de obuze, ci ce o alimentează
O fabrică de proiectile fără pulbere, explozivi și electronice este o hală goală. Aici se testează, de fapt, dacă reînarmarea are orizont de un deceniu sau doar de câțiva ani. China domină rafinarea globală pentru o listă lungă de materiale critice pentru apărare — wolfram, antimoniu, galiu, germaniu și, mai ales, magneții din pământuri rare grele, folosiți masiv în sisteme de armament. Potrivit unor estimări ale Center for Strategic and International Studies, bazate pe un raport tehnic al Congressional Research Service, un avion F-35 conține peste 400 de kilograme de elemente din pământuri rare, un distrugător clasa Arleigh Burke aproximativ 2.360 de kilograme, iar un submarin clasa Virginia aproximativ 4.170 de kilograme — cifre vechi ca origine (2013), dar recirculate constant în analizele de securitate industrială și fără o revizuire oficială mai recentă.
Washingtonul a înăsprit prin legislația de achiziții militare restricțiile asupra materialelor critice provenite din China: de la 1 ianuarie 2027, regulile DFARS extind interdicțiile asupra întregului lanț de aprovizionare pentru anumite categorii, inclusiv magneți din samariu-cobalt și neodim-fier-bor, tantal și tungsten, indiferent în ce etapă a producției — minerit, rafinare, separare, topire sau fabricație — a avut loc contactul cu China, Rusia, Iran sau Coreea de Nord. În paralel, prin Defense Production Act, Pentagonul a finanțat direct capacități alternative de rafinare în Statele Unite; instrumentele financiare acordate companiei MP Materials reprezentau, la conversie și exercitare, aproximativ 15% din acțiuni, poziționând Departamentul Apărării drept cel mai mare acționar al companiei.
Execuția rămâne însă departe de retorică. Marina americană are nevoie de două submarine de atac clasa Virginia pe an pentru a-și menține flota; ritmul real de livrare este, în 2026, de circa 1,2–1,3 submarine pe an, iar șeful operațiunilor navale a anunțat, în mai 2026, că ritmul de două pe an nu va fi atins înainte de 2032 — o amânare de patru ani față de ținta stabilită anterior pentru 2028. Flota de submarine de atac urmează să scadă la circa 46 de nave până în 2030, față de o cerință de 66, exact în perioada în care Marina și-a avertizat proprii comandanți să fie pregătiți pentru un eventual conflict legat de Taiwan până în 2027. Situația este similară la cadența de producție a interceptoarelor Patriot/GEM-T și a muniției de calibru mare în întreaga alianță occidentală: banii au fost alocați, dar capacitatea fizică de producție — capacități de forjare și producție certificate pentru programele navale nucleare, componente specializate, forță de muncă calificată — rămâne blocajul real, nu bugetul. Acesta este motivul pentru care „urmăriți fabricile” trebuie citit, de fapt, ca „urmăriți lanțul de aprovizionare din spatele fabricilor”.
Rusia sau cum arată o economie de război
Pentru a distinge reînarmarea de o economie de război există deja un caz de comparație directă. SIPRI estimează că Moscova a cheltuit aproximativ 190 de miliarde de dolari pentru sectorul militar în 2025, echivalentul a 7,5% din PIB — cheltuiala militară totală, potrivit metodologiei SIPRI, nu costul direct al războiului din Ucraina și nici bugetul federal în ansamblu. În prima jumătate a lui 2026, imaginea a devenit mai radicală: pe baza datelor Ministerului rus de Finanțe, cercetătorul Janis Kluge, de la Stiftung Wissenschaft und Politik, a reconstruit cheltuieli militare de circa 10,7 trilioane de ruble în șase luni, cu aproape 30% peste aceeași perioadă a anului anterior — echivalentul a 43,8% din cheltuielile bugetului federal și 57,3% din veniturile bugetare. Aceste cifre nu sunt o statistică oficială a Kremlinului despre „costul războiului”, ci reconstrucția unui cercetător pe seriile publice ale Ministerului de Finanțe — o distincție esențială pentru orice analiză serioasă.
Rusia prezintă însă elemente pe care economiile occidentale nu le prezintă la aceeași scară sau cu aceeași intensitate: comanda militară a devenit determinantul major al cererii economice interne, există presiune severă asupra forței de muncă calificate, cheltuieli clasificate foarte mari și o redistribuire evidentă a resurselor statului către efortul de război. Aceasta este o economie de război. Europa nu este acolo. Turcia nu este acolo. Statele Unite nu sunt acolo. China nu este acolo. Distincția protejează analiza de una dintre cele mai tentante și mai greșite concluzii posibile: faptul că o țară produce mai multe arme nu înseamnă automat că și-a subordonat economia războiului.
Statele Unite: nu un ciclu nou, ci un ciclu matur cu propriile blocaje
Scăderea de 7,5% din bugetul american pe 2025 spune doar jumătate din poveste, iar cealaltă jumătate arată o industrie deja saturată de cerere, nu una care intră abia acum într-un ciclu de reînarmare. Dincolo de backlog-ul record de 230 de miliarde de dolari al Lockheed Martin, blocajul american cel mai concret este chiar cel de la submarine, descris mai sus: bani alocați, capacitate fizică rămasă în urmă. Congresul a aprobat, în legea bugetară pe 2026, o alocare suplimentară de 1,9 miliarde de dolari special pentru a evita oprirea producției de submarine clasa Virginia, iar Australia contribuie, prin AUKUS, cu miliarde suplimentare la extinderea șantierelor americane — fără ca ritmul de livrare să se fi mișcat vizibil.
Constrângerea reală pentru Washington nu este, deci, lipsa de bani sau de comenzi, ci timpul necesar pentru a certifica forță de muncă, a califica furnizori unici de componente și a extinde șantiere navale — un proces care se măsoară în ani, nu în exerciții bugetare.
China construiește altceva: capacitatea de a rezista
China rămâne cazul cel mai dificil de interpretat, printre altele pentru că sursele nu măsoară același lucru. Potrivit Ministerului Apărării de la Beijing, bugetul național pentru 2026 alocă apărării 1,94 trilioane de yuani (circa 281 de miliarde de dolari), în creștere cu 6,9% față de execuția anului anterior; componenta administrată central este de 1,91 trilioane de yuani, cu 7% mai mult — a 11-a creștere consecutivă cu o singură cifră. SIPRI estimează însă, separat, cheltuielile chineze pentru 2025 la circa 336 de miliarde de dolari — o cifră mai mare decât bugetul oficial, pentru că include elemente pe care Beijingul nu le contabilizează public. Rapoarte anterioare ale Pentagonului, citate pe larg în presa de securitate, merg chiar mai departe, estimând că bugetul real ar putea fi cu 32–63% mai mare decât cifra oficială. Cele două serii de cifre nu sunt, așadar, direct comparabile — una este buget declarat, cealaltă e o reconstrucție externă.
Dincolo de buget, Beijingul a pus recent în serviciu portavionul Fujian, primul cu sistem electromagnetic de catapultare din flota chineză. În paralel, arsenalul nuclear chinez este estimat de SIPRI și Federation of American Scientists la circa 620 de focoase la începutul lui 2026 — cu proiecții ale Departamentului american al Apărării potrivit cărora Beijingul ar putea ajunge la circa 1.000 de focoase până în 2030 — într-un moment în care evaluările SIPRI și FAS indică programe de modernizare în toate cele nouă state posesoare de arme nucleare.
Niciuna dintre aceste date nu demonstrează intenția Beijingului de a declanșa un război. Ele susțin o interpretare mai precisă: China construiește autonomie strategică și capacitatea de a continua să funcționeze într-o eventuală confruntare cu Statele Unite și aliații acestora — inclusiv într-un mediu de sancțiuni, întreruperi comerciale și blocaje tehnologice. A pregăti economia pentru posibilitatea unui război nu este același lucru cu a decide să îl începi.
Indo-Pacificul: reacția în lanț
China nu se reînarmează într-un vid, iar vecinii ei nu așteaptă pasiv. Potrivit datelor SIPRI, Japonia a cheltuit aproximativ 62,2 miliarde de dolari în 2025, cu 9,7% mai mult decât cu un an înainte — o pondere de 1,4% din PIB, cea mai ridicată din 1958. Taiwanul și-a majorat cheltuielile militare cu 14%, la 18,2 miliarde de dolari, cel mai mare avans anual înregistrat de SIPRI pentru insulă cel puțin din 1988. Coreea de Sud a ajuns la 47,8 miliarde de dolari, continuând investițiile într-un sistem de descurajare orientat explicit împotriva capacităților nucleare și balistice ale Coreei de Nord.
AUKUS, extinderea capacităților japoneze, exporturile industriei sud-coreene și consolidarea alianțelor americane din regiune nu formează un NATO asiatic, dar creează o rețea de descurajare din ce în ce mai industrializată. Aceasta este caracteristica definitorie a perioadei actuale: reînarmarea unei puteri produce reînarmarea vecinilor săi, chiar și atunci când toate părțile afirmă că urmăresc prevenirea războiului, nu declanșarea lui.
Orientul Mijlociu: un război, apoi o pauză, apoi altul
Este greșit să se reducă acest focar la o simplă „confruntare Israel–Iran”, iar cronologia contează pentru a înțelege exact ce fel de conflict se poartă aici. La 28 februarie 2026, Statele Unite și Israelul au lansat o campanie de lovituri aeriene coordonate asupra Iranului — codificată Operation Epic Fury de partea americană și Operation Roaring Lion de partea israeliană — vizând conducerea, programul nuclear și infrastructura militară iraniană; printre țintele lovite s-a numărat însuși liderul suprem Ali Khamenei. Iranul a ripostat sub numele de cod Operațiunea True Promise IV, iar miliții aliate — Hezbollah și Forțele de Mobilizare Populară din Irak — au atacat, la rândul lor, infrastructura militară și energetică israeliană, americană și a altor state din regiune.
Conflictul nu a avut o intensitate constantă. Casa Albă a descris operațiunea militară americană drept încheiată „în doar 38 de zile”, iar Statele Unite și Iranul au ajuns la un armistițiu la 7 aprilie 2026, gândit inițial pentru două săptămâni; potrivit unor actualizări succesive citate de organizații americane de analiză a conflictului, pauza a fost ulterior extinsă pe termen nedeterminat, în paralel cu negocieri de pace reluate în Pakistan. Situația de pe teren a rămas însă fragilă, cu tensiuni și incidente punctuale raportate în lunile următoare, iar blocada navală americană asupra porturilor iraniene — descrisă chiar de președintele Trump prin acest termen — a rămas în vigoare. Această pauză, urmată de o situație instabilă, contează pentru teza generală a acestei analize: intensitatea unui conflict regional modern nu crește liniar, ci alternează faze acute cu perioade de negociere fragilă și relocare a fronturilor — exact motivul pentru care capacitatea industrială construită azi trebuie gândită pentru un orizont de ani, nu pentru o singură campanie.
Houthii din Yemen nu au intrat inițial în acest război alături de restul „Axei Rezistenței”, păstrând, de la planul de pace din Gaza (octombrie 2025), o pauză negociată în atacurile din Marea Roșie — o autonomie doctrinară față de Teheran mai mare decât cea a Hezbollah sau a milițiilor irakiene, dar fără o ruptură de relație cu Iranul. Houthii au reintrat efectiv în conflict la 28 martie 2026, lansând rachete balistice spre Israel, și au reluat, la 13 iulie 2026, atacurile asupra țintelor saudite. Frontul s-a complicat considerabil în ultimele zile: de la 3 septembrie 2026, au izbucnit lupte grele între Houthi și guvernul yemenit recunoscut internațional (Consiliul de Conducere Prezidențial), cu o ofensivă houthi în guvernoratul Taiz și o contraofensivă guvernamentală în Al-Jawf și Al-Bayda — cele mai intense confruntări din Yemen de la colapsul armistițiului din 2022. Potrivit surselor guvernamentale yemenite citate de Reuters, houthii au cucerit portul Mocha pe 10 septembrie și au ajuns în zona insulelor Hanish, iar o zi mai târziu — tot potrivit unor surse guvernamentale yemenite citate de Reuters — ar fi avansat până la Perim și Dhubab, poziție care le-ar permite să amenințe direct strâmtoarea Bab al-Mandeb. Reuters a relatat, tot pe baza unor surse guvernamentale yemenite, iraniene și regionale, că ofensiva houthi de-a lungul coastei ar fi beneficiat de îndrumare directă din partea Gărzii Revoluționare iraniene, ca parte a deschiderii unui nou front în războiul cu Statele Unite. Potrivit unor relatări de presă privind evenimentele din 10 septembrie, prințul moștenitor saudit Mohammed bin Salman ar fi solicitat telefonic sprijin militar american direct împotriva avansului houthi; relatările diferă în privința răspunsului american, unele indicând un refuz al unei intervenții combatante directe, altele — o ofertă de informații de țintire și personal cu rol non-combatant — motiv pentru care acest detaliu trebuie tratat drept neconfirmat definitiv la acest moment, dincolo de semnalul general al reținerii americane de la o implicare militară directă pe acest front specific.
Amenințarea asupra strâmtorii Bab al-Mandeb rămâne, indiferent de rezultatul exact al ofensivei, miza economică centrală a acestui front: prin ea tranzitează, potrivit unor estimări vehiculate anterior în presă — o cifră de ordin de mărime, nu o statistică oficializată pentru anul în curs — fluxuri comerciale de aproape 1.000 de miliarde de dolari anual. Această hartă cu fronturi suprapuse — Iran, Statele Unite și Israel, Hezbollah, Irak, Houthi și Yemen, Arabia Saudită, rute maritime disputate — confirmă exact tiparul central al acestei analize: nu un conflict izolat, ci un focar care implică simultan state, miliții și artere comerciale critice, capabil să tragă în orice moment resurse militare și fiscale suplimentare din partea actorilor occidentali și regionali deopotrivă. Datele SIPRI pentru 2025 (regiune la aproximativ 218 miliarde de dolari, aproape neschimbată față de anul anterior) preced războiul început în februarie 2026 și, prin urmare, nu surprind costul militar al actualei escaladări regionale; cifrele actualizate pentru 2026 vor deveni disponibile abia în raportul anual SIPRI programat pentru aprilie 2027.
Alte focare, mai puțin vizibile, la fel de relevante
Orientul Mijlociu nu este singurul asemenea nod de tensiune. Flancul estic al NATO — Marea Baltică, Marea Neagră, Kaliningrad — rămâne o zonă de fricțiune permanentă cu Rusia, alături de Caucaz, Sahel, Balcani și Arctica. Spațiul cibernetic și cel extra-atmosferic au devenit, la rândul lor, arene de competiție strategică greu de cuantificat financiar, dar tratate explicit ca priorități de securitate în documentele NATO și ale UE citate mai sus — de altfel, campania din februarie 2026 împotriva Iranului a integrat explicit capabilități cibernetice și de război electronic încă din faza inițială, pentru a perturba comanda, controlul și senzorii iranieni. Niciunul dintre aceste focare, luat separat, nu justifică o etichetă de „economie de pre-război”. Împreună, însă, ele explică de ce guvernele occidentale, chineze și rusești tratează astăzi capacitatea industrială de apărare ca infrastructură critică, nu ca un cost discreționar.
Paradoxul descurajării
Aici intervine mecanismul pe care teoreticianul relațiilor internaționale Robert Jervis l-a numit security dilemma: măsurile prin care un stat își mărește propria securitate pot reduce securitatea percepută de adversar, care răspunde la rândul lui prin reînarmare — o spirală în care ambele state ajung mai înarmate fără ca vreunul să fi urmărit inițial confruntarea. Mecanismul rămâne însă teoretic, nu o lege care permite predicția unui război; există și argumentul invers, la fel de plauzibil — că o capacitate militară credibilă întărește descurajarea și face agresiunea mai puțin atractivă.
De aici rezultă paradoxul anului 2026: Europa spune că se înarmează pentru a preveni războiul, China își justifică modernizarea prin protejarea suveranității, Statele Unite invocă descurajarea adversarilor, iar Rusia își prezintă politica militară tot printr-o logică declarată de securitate. Indiferent de motivațiile proclamate, rezultatul material este măsurabil: sistemul internațional dispune, treptat, de mai multă capacitate de a purta un război de mare intensitate dacă descurajarea eșuează pe oricare dintre fronturile deschise deja.
Ce lipsește pentru a putea vorbi despre o economie de război occidentală
Există un test simplu care împiedică exagerarea. Dacă Statele Unite și Europa ar fi trecut deja la o economie de război, semnele ar trebui să fie vizibile mult dincolo de industria de armament: conversii masive ale producției civile, prioritizare obligatorie a comenzilor militare, control administrativ al resurselor, migrarea pe scară largă a forței de muncă spre industria de apărare, raționalizare sau controlul prețurilor. Nimic din toate acestea nu este vizibil astăzi. Dimpotrivă, OCDE avertizează că majorarea bugetelor militare se suprapune peste probleme fiscale deja existente — datorii publice ridicate, îmbătrânirea populației și costurile tranziției climatice — iar o parte a acestei prime etape de reînarmare este finanțată prin datorie, nu prin realocarea unor resurse existente. Este o economie care finanțează reînarmarea, nu una în care producția civilă a fost subordonată efortului militar.
Nu suntem în situația din 1938, dar ultima limită juridică bilaterală asupra arsenalelor strategice SUA–Rusia a dispărut
Diferența față de situația din 1938 rămâne enormă — și tocmai de aceea comparațiile facile cu perioada premergătoare celui de-Al Doilea Război Mondial sunt înșelătoare. Există reînarmare, există alianțe, există războaie regionale purtate simultan pe mai multe continente, există competiție tehnologică și industrială intensă. Dar există, în același timp, niveluri extraordinare de interdependență economică, comerț activ între rivali, piețe globale integrate și economii civile care continuă să domine covârșitor producția și ocuparea forței de muncă.
Există însă un element structural nou. La 5 februarie 2026, tratatul New START — ultimul acord obligatoriu de control al armelor nucleare strategice dintre Statele Unite și Rusia — a expirat definitiv, fără posibilitate de prelungire prin propriile clauze și fără un acord succesor negociat. Rusia și-a suspendat participarea la New START în februarie 2023, iar mecanismele de verificare ale tratatului nu mai funcționau în practică înainte de expirarea sa. Moscova a propus, în toamna lui 2025, respectarea unilaterală a plafoanelor cantitative pentru încă un an, fără inspecții, propunere la care Washingtonul nu a răspuns oficial înainte de expirare. Este pentru prima dată din 1972 — de la începutul erei limitelor bilaterale strategice inaugurate prin SALT I — când nu mai există niciun tratat obligatoriu care să plafoneze arsenalele nucleare strategice ale celor două puteri cu cele mai mari stocuri din lume, iar China, care nu a fost niciodată parte la un asemenea acord, își continuă propria extindere. Asta nu înseamnă că orice formă de control sau predictibilitate nucleară a dispărut complet: rămân canale diplomatice, interese comune de stabilitate strategică și — cel puțin declarativ — o propunere rusă de respectare unilaterală a plafoanelor. Înseamnă, mai exact, că nu mai există un mecanism obligatoriu, verificabil, care să impună limite celor două arsenale. În plus, armamentul nuclear schimbă fundamental ecuația istorică: în 1914 sau 1939, un război între marile puteri putea fi conceput ca un instrument militar extrem de costisitor, dar totuși utilizabil. Într-un sistem cu peste 12.000 de focoase nucleare și fără plafoane obligatorii, o confruntare directă între mari puteri implică un risc existențial fără echivalent înainte de 1945 — motiv pentru care mai multe arme pot însemna, simultan, mai multă capacitate de război și mai multă capacitate de descurajare.
Pentru ce se pregătesc, atunci, marile puteri
În datele analizate nu există suficiente dovezi pentru a susține că guvernele își restructurează economiile în vederea unui război mondial planificat. Există însă suficiente dovezi pentru o concluzie mai sobră și, strategic, poate mai importantă: marile puteri și alianțele lor își reconstruiesc, pe mai multe fronturi simultan — Europa de Est, Orientul Mijlociu, Marea Roșie, strâmtoarea Taiwan, peninsula coreeană — capacitatea de a susține conflicte regionale de mare intensitate, desfășurate pe perioade lungi, cu un consum masiv de muniții, rachete, interceptori, drone, componente electronice și resurse logistice. Ritmul acestei reconstrucții rămâne, așa cum arată exemplul submarinelor americane sau al pulberilor și magneților critici europeni, limitat nu de voință politică sau de buget, ci de capacitatea fizică reală a industriei — motiv suplimentar pentru care procesul se măsoară în ani, nu în cicluri bugetare anuale.
Un război mondial nu devine inevitabil pentru că Germania construiește o fabrică de muniții, pentru că Turcia își mărește liniile de producție, pentru că Japonia își majorează bugetul de apărare sau pentru că houthii avansează pe o linie de coastă. Dar sistemul internațional devine treptat mai capabil să continue lupta după primele săptămâni ale unei crize, pe oricare dintre fronturile deschise deja — iar arhitectura de control al armamentului care, în trecut, ar fi limitat cel puțin o parte din miza unei asemenea escaladări s-a redus semnificativ. În ultimele trei decenii, unul dintre obstacolele structurale în calea unui război convențional prelungit între economii avansate era tocmai lipsa stocurilor, a liniilor de producție și a capacității logistice necesare. Acest obstacol a început deja să fie redus, inegal și cu blocaje reale la nivelul lanțurilor de aprovizionare — iar aici, nu în volumul actual al cheltuielilor, se află schimbarea geopolitică reală a acestei perioade: lumea nu se transformă într-o mașinărie de război, ci își reconstruiește, metodic, pe mai multe fronturi și pe termen lung, capacitatea economică de a purta unul dacă descurajarea eșuează.
Citește și