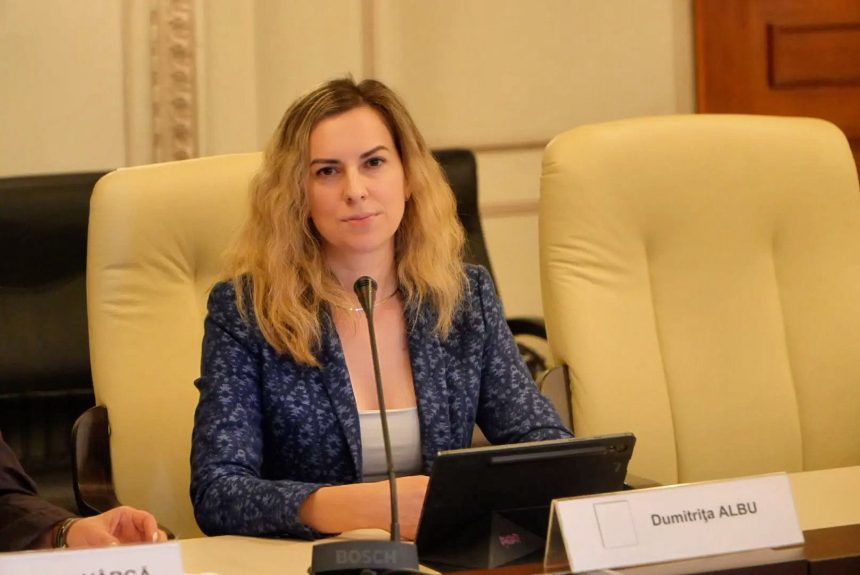
Deputatele Dumitrița Albu și Aurora Tasica Simu au inițiat un proiect de lege care propune eliminarea taxei pe valoarea adăugată (TVA) pentru mai multe categorii de produse de igienă esențiale, inclusiv absorbante, scutece pentru copii, produse destinate persoanelor care suferă de incontinență și prezervative. Inițiativa a fost înregistrată la Senat pe 21 octombrie 2026, sub numărul B587/2026, și urmărește reducerea cheltuielilor suportate de familii și de persoanele cu nevoi de îngrijire. Propunerea prevede o scutire de TVA cu drept de deducere, în conformitate cu reglementările europene, dar nu a fost încă adoptată de Parlament.
Ce produse ar putea beneficia de TVA zero
Proiectul legislativ urmărește completarea Legii nr. 227/2015 privind Codul fiscal, prin introducerea unui regim fiscal preferențial pentru patru categorii de produse considerate necesare igienei, sănătății și îngrijirii personale.
Prima categorie cuprinde produsele de igienă menstruală și pentru perioada de lăuzie, inclusiv absorbante, tampoane interne, cupe menstruale, discuri menstruale și lenjerie absorbantă. A doua categorie include scutecele și alte produse absorbante destinate nou-născuților, sugarilor și copiilor, atât variantele de unică folosință, cât și cele reutilizabile. O a treia categorie vizează produsele pentru gestionarea incontinenței urinare sau fecale, precum scutecele pentru adulți, chiloții absorbanți, alezele și protecțiile anatomice. Ultima categorie este reprezentată de prezervativele externe și interne, indiferent de materialul din care sunt fabricate.
Potrivit textului legislativ, scutirea ar urma să se aplice direct la comercializarea produselor, fără ca beneficiarii să fie obligați să prezinte documente privind veniturile, vârsta, starea de sănătate sau alte circumstanțe personale.
Măsura ar avea caracter general și nu ar diferenția produsele de unică folosință de alternativele reutilizabile, dacă acestea îndeplinesc aceeași funcție principală.
Conform evidenței oficiale a Senatului, propunerea are cinci inițiatori: Dumitrița Albu, Aurora-Tasica Simu, Andrei Csillag, Gheorghe-Petru Pîclișan și Mariana Vârgă.
Dumitrița Albu: Statul trebuie să reducă povara fiscală asupra produselor esențiale
În comunicatul de presă transmis miercuri, 21 octombrie, deputata Dumitrița Albu a argumentat că produsele incluse în proiect răspund unor nevoi biologice, medicale și de îngrijire care nu pot fi evitate.
Parlamentara a explicat că femeile au nevoie periodic de produse menstruale, familiile cu copii mici suportă cheltuieli constante pentru scutece, iar persoanele care suferă de incontinență depind de produse specifice pentru menținerea igienei și demnității. În același timp, includerea prezervativelor este justificată prin rolul acestora în prevenirea infecțiilor cu transmitere sexuală și a sarcinilor nedorite.
„Într-o perioadă în care fiecare cheltuială contează, consider că statul trebuie să caute soluții pentru a reduce povara fiscală asupra produselor de care oamenii nu se pot lipsi”, a declarat Dumitrița Albu.
Deputata a susținut că inițiativa reprezintă o măsură fiscală și socială, nu un program de ajutoare financiare.
„Nu cerem privilegii și nu propunem ajutoare sociale. Propunem ca statul să nu mai perceapă TVA pentru produse care răspund unor nevoi fundamentale”, a transmis parlamentara.
Dumitrița Albu a cerut noului Guvern să emită un aviz favorabil proiectului, argumentând că reducerea fiscalității pentru aceste categorii de produse poate sprijini familiile, sănătatea publică și persoanele vulnerabile. Poziția exprimată aparține inițiatoarei. La momentul verificării, nu era consemnat un punct de vedere favorabil adoptat de Guvern asupra propunerii.
Legislația europeană permite TVA zero pentru anumite produse de igienă
Inițiatorii invocă Directiva (UE) 2022/542, care a modificat reglementările europene privind cotele TVA și a extins posibilitățile statelor membre de a aplica tratamente fiscale preferențiale.
Anexa III la Directiva 2006/112/CE, modificată în 2022, include produsele utilizate pentru contracepție, protecție igienică feminină și produsele igienice absorbante.
În anumite condiții, statele membre pot aplica acestor categorii scutiri de TVA cu drept de deducere a taxei achitate în etapa anterioară.
Această formulă înseamnă că operatorii economici nu ar colecta TVA la vânzarea produselor vizate, dar și-ar păstra dreptul de a deduce taxa aferentă achizițiilor utilizate pentru realizarea operațiunilor, în condițiile legii.
Potrivit expunerii de motive, cele patru categorii prevăzute de proiect se încadrează în același punct al anexei europene, ceea ce ar permite introducerea măsurii fără solicitarea unei derogări individuale.
Totuși, legislația Uniunii Europene nu obligă România să elimine TVA pentru aceste produse. Decizia aparține autorităților naționale, în limitele stabilite de cadrul european.
Propunerea este delimitată de alte categorii de produse de igienă personală. Pasta de dinți, șervețelele umede, cosmeticele pentru copii, cremele, biberoanele și suzetele nu sunt incluse în proiect.
Cât ar putea scădea prețurile dacă TVA ar fi eliminată
În România, cota standard de TVA este de 21%, nivel aplicabil de la 1 august 2025 produselor și serviciilor care nu beneficiază de un tratament fiscal special.
Expunerea de motive a proiectului prezintă un exemplu pentru explicarea efectului posibil asupra prețurilor.
În cazul unui produs care costă 100 de lei, cu TVA de 21% inclusă, componenta fiscală reprezintă aproximativ 17,36 lei.
Dacă eliminarea taxei ar fi transferată integral în prețul final, produsul ar putea costa aproximativ 82,64 lei, presupunând că prețul fără TVA rămâne neschimbat.
Aceasta reprezintă însă o simulare, nu o ieftinire garantată. Evoluția prețurilor ar depinde de politica comercială a producătorilor și distribuitorilor, de costurile de aprovizionare și de concurența de pe piață.
Inițiatorii susțin că măsura ar reduce cheltuielile recurente ale familiilor, în special ale celor cu venituri mici, pentru care produsele de igienă esențiale reprezintă o pondere mai mare din bugetul disponibil.
În același timp, eliminarea taxei ar diminua veniturile bugetare provenite din comercializarea categoriilor respective. Expunerea de motive precizează că impactul financiar exact nu poate fi estimat fără date detaliate privind vânzările, importurile, achizițiile intracomunitare și TVA colectată sau dedusă în circuitul economic. Din acest motiv, inițiatorii prevăd solicitarea unei fișe financiare din partea Guvernului, care să cuantifice efectele asupra bugetului în anul aplicării și în următorii patru ani.
Proiectul a fost înregistrat la Senat. Când ar putea intra în vigoare
Propunerea legislativă B587/2026 a fost înregistrată la Senat pe 21 octombrie, această instituție fiind prima cameră sesizată.
Potrivit evidenței parlamentare consultate la 22 octombrie, proiectul se află în etapa de înregistrare pentru dezbatere și nu beneficiază de procedură de urgență. Documentul prevede ca, dacă legea va fi adoptată și publicată în Monitorul Oficial, noul regim fiscal să intre în vigoare în prima zi a lunii următoare împlinirii unui termen de șase luni de la publicare. Perioada de tranziție ar urma să permită autorităților fiscale și operatorilor economici să adapteze sistemele informatice, clasificarea produselor și procedurile comerciale.
Guvernul ar avea obligația de a modifica normele metodologice de aplicare a Codului fiscal în termen de 60 de zile de la publicarea legii. Ministerul Finanțelor, Agenția Națională de Administrare Fiscală și Autoritatea Vamală Română ar trebui să pregătească formularele, instrucțiunile și procedurile necesare aplicării regimului de TVA zero.
Proiectul urmează să parcurgă procedura legislativă, inclusiv dezbaterile parlamentare și votul camerelor competente, înainte de a putea fi promulgat și publicat. Până atunci, regimul actual de TVA pentru produsele vizate rămâne neschimbat. Înregistrarea inițiativei în Parlament nu produce, prin ea însăși, reducerea prețurilor la raft.
Propunerea deschide o dezbatere asupra tratamentului fiscal al produselor de igienă și îngrijire, în care Parlamentul și Guvernul vor trebui să evalueze atât beneficiile potențiale pentru consumatori, cât și impactul asupra veniturilor bugetare.
Citește și
Acest articol este realizat în baza unui parteneriat media