Funcționarea sistemului TollRO
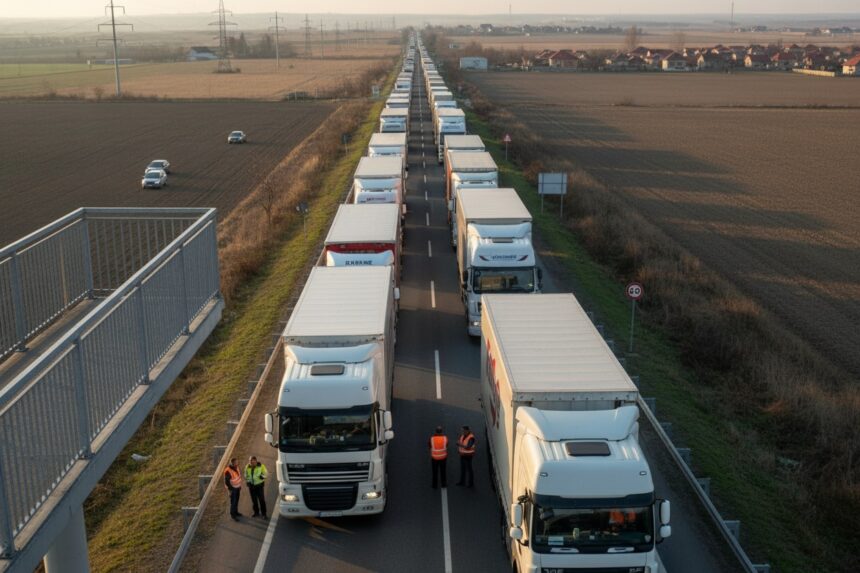
Operatorii de transport marfă care utilizează vehicule cu masa totală maximă autorizată de peste 3,5 tone vor fi vizați de noile reguli privind taxele de drum în România, sistemul TollRO. Pentru autoturisme și vehiculele cu masa maximă autorizată de până la 3,5 tone, sistemul rovinietei rămâne în vigoare.
Noul sistem înlocuiește modelul actual de taxare, bazat pe perioada de valabilitate a rovinietei, cu un mecanism care calculează taxa în funcție de distanța parcursă și norma Euro a vehiculului. România adoptă astfel modelul „plătești cât circuli”, utilizat deja în mai multe state europene.
Fiecare camion va plăti taxa de drum în funcție de numărul de kilometri parcurși, categoria drumului utilizat și norma Euro a vehiculului.
Alinierea taxării la normele Uniunii Europene
Implementarea taxării pe kilometru face parte din aplicarea Directivei (UE) 2022/362 privind taxarea vehiculelor grele, transpusă în legislația națională prin Legea nr. 226/2023. Taxa va reflecta atât utilizarea rețelei de drumuri, cât și nivelul emisiilor poluante ale vehiculului, astfel că vehiculele încadrate în norme Euro mai noi vor plăti taxe mai mici decât cele cu norme de poluare mai vechi.
Vehiculele vizate și modul de taxare
Sistemul se aplică vehiculelor de transport marfă cu masa totală maximă autorizată peste 3,5 tone, inclusiv celor de transport mixt încadrate în această categorie. Acestea vor plăti taxa în funcție de distanța parcursă pe rețeaua națională de drumuri, spre deosebire de sistemul actual, care presupune plata unei taxe pentru o perioadă determinată.
Tarifele pentru transportatori
Tarifele diferă în funcție de categoria vehiculului, tipul drumului și norma Euro. Pentru vehiculele cu masa totală maximă autorizată între 3,5 și 7,5 tone, tarifele variază între 0,08 lei/km pe drumurile naționale și 0,22 lei/km pe autostrăzi și drumuri expres, în funcție de norma Euro.
În cazul vehiculelor de transport marfă de cel puțin 12 tone, tarifele sunt cuprinse între 0,24 și 0,31 lei/km pe drumurile naționale și între 0,48 și 0,62 lei/km pe autostrăzi și drumuri expres.
De exemplu, un camion de peste 12 tone încadrat în norma Euro VI va plăti 480 de lei pentru un traseu de 1.000 de kilometri parcurși exclusiv pe autostradă, în timp ce un vehicul încadrat în norma Euro III sau inferioară va achita 620 de lei pentru același traseu.
Potrivit legii, taxa TollRO se calculează prin înmulțirea tarifului unitar cu numărul de kilometri parcurși. Tarifele exprimate în lei vor fi actualizate anual în funcție de indicele prețurilor de consum publicat de Institutul Național de Statistică.
Modalitățile de plată a taxei TollRO
Taxa TollRO poate fi achitată prin trei metode, în funcție de frecvența utilizării rețelei de drumuri naționale. Pentru deplasările ocazionale, transportatorii pot cumpăra un tichet de rută, valabil pentru un traseu stabilit înaintea călătoriei.
O altă opțiune este aplicația eTarife, oferită gratuit de Compania Națională de Administrare a Infrastructurii Rutiere (CNAIR), prin care taxa poate fi plătită direct de pe telefonul mobil.
Firmele de transport care circulă frecvent pot utiliza sistemul SETRo, care folosește un dispozitiv de bord (OBU) ce înregistrează automat distanța parcursă și permite calcularea și plata taxei fără intervenția șoferului. Același dispozitiv poate fi folosit pentru plata taxelor de drum din mai multe state europene prin sistemul european de taxare electronică (EETS).
Neplata taxei TollRO constituie contravenție și se sancționează cu amendă, potrivit legii. Verificările se efectuează electronic pe baza numărului de înmatriculare și a datelor transmise de dispozitivele de bord sau prin alte sisteme digitale utilizate pentru plata taxei.
Termenul de aplicare al sistemului TollRO
Inițial, sistemul TollRO urma să fie introdus la 1 octombrie 2026, după amânarea aplicării pentru finalizarea testelor tehnice. La sfârșitul lunii iulie, Parlamentul a decis devansarea termenului la 31 august 2026, motivând că această măsură este necesară pentru respectarea calendarului reformelor asumate de România prin Planul Național de Redresare și Reziliență (PNRR).